PEA ou assurance vie : quelle enveloppe choisir pour payer moins d'impôts ?
© Infinance IA
Sommaire
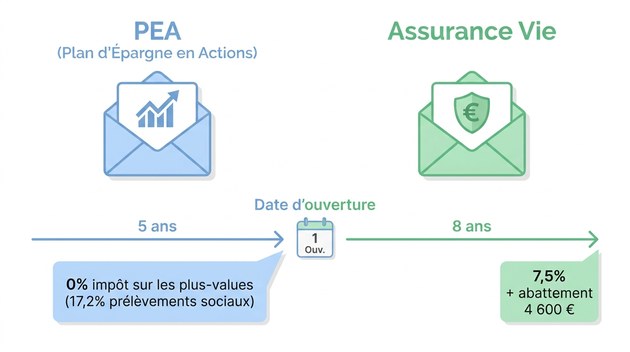
Zéro impôt sur les plus-values après cinq ans d'un côté, 7,5 % et un abattement de 4 600 € après huit ans de l'autre : entre le PEA et l'assurance vie, la vraie question n'est pas laquelle des deux, mais comment les faire travailler ensemble.
PEA ou assurance vie : quelle enveloppe fiscale privilégier ?
Entre le PEA et l'assurance vie, la bonne réponse fiscale est rarement « l'un ou l'autre » : ce sont deux enveloppes complémentaires, et beaucoup d'épargnants ont intérêt à ouvrir les deux. Le PEA exonère d'impôt sur le revenu les plus-values et dividendes au bout de cinq ans (les prélèvements sociaux de 17,2 % restent dus), tandis que l'assurance vie descend à 7,5 % d'impôt après huit ans, avec un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé.
Derrière ce mot un peu bizarre d'« enveloppe » se cache simplement le compte dans lequel vous logez vos placements. Le contenu (actions, fonds, obligations) et le contenant (PEA, assurance vie, compte-titres ordinaire) sont deux décisions distinctes, et c'est le contenant qui détermine ce que le fisc prélèvera au moment de sortir votre argent.
Un point commun essentiel aux deux enveloppes : le compteur de durée démarre à la date d'ouverture, pas à la date où vous versez de l'argent ou achetez vos fonds. D'où l'intérêt d'ouvrir tôt, même avec une somme symbolique, ce que l'on appelle « prendre date ». Rien ici ne constitue un conseil personnalisé : les règles fiscales évoluent régulièrement et la décision d'investir, avec les risques de perte que cela comporte, reste la vôtre.
Le PEA : plafond, durée de détention et fiscalité de l'enveloppe actions
Le PEA (Plan d'Épargne en Actions) fonctionne comme un compte-titres à fiscalité privilégiée : vous l'ouvrez chez une banque ou un courtier, vous y versez de l'argent dans la limite de 150 000 € de dépôts, et au bout de cinq ans de détention les plus-values et les dividendes échappent à l'impôt sur le revenu. Seuls les prélèvements sociaux de 17,2 % restent dus au moment du retrait.
Ce plafond de 150 000 € porte sur les versements, pas sur la valeur du plan. Si vos placements progressent, l'encours de votre PEA peut donc largement dépasser cette limite, ce qui est précisément l'objectif. On ne peut détenir qu'un seul PEA par adulte fiscalement indépendant, soit deux au sein d'un couple.
Deux contraintes à connaître avant d'ouvrir. D'abord, le PEA est en principe réservé aux actions européennes, une limite que l'on peut contourner via certains fonds indiciels éligibles. Ensuite, avant cinq ans, la fiscalité redevient celle du droit commun : 12,8 % d'impôt plus 17,2 % de prélèvements sociaux, soit 30 %.
Côté frais, les banques en ligne facturent des droits de garde très faibles, parfois nuls, là où les réseaux traditionnels prélèvent des frais de tenue de compte. L'encours total des PEA en France tourne autour de 96 milliards d'euros pour environ 6 millions de comptes, soit à peine 15 000 € par plan en moyenne : la plupart des détenteurs sont loin du plafond.
L'assurance vie : l'enveloppe préférée des Français, 1 800 milliards d'encours
Avec près de 1 800 milliards d'euros d'encours, l'assurance vie reste de très loin l'enveloppe préférée des épargnants français, devant le Livret A (environ 320 milliards) et le PEA. On compte quelque 38 millions de bénéficiaires pour un encours moyen de l'ordre de 30 000 € par contrat.
Malgré son nom, l'assurance vie est bel et bien un produit d'épargne, et non un placement bloqué jusqu'au décès : l'argent peut être récupéré à tout moment. Ce qui change avec le temps, c'est uniquement la note fiscale, plus clémente après huit ans de détention, ce délai courant lui aussi à partir de l'ouverture du contrat.
Cet encours colossal est composé à environ 80 % de fonds en euros, les supports garantis contre la baisse. La tendance récente est cependant à un rééquilibrage : face au recul régulier du rendement des fonds en euros, les nouveaux versements se dirigent de plus en plus vers les unités de compte, donc vers davantage de risque.
Nota bene : un même contrat d'assurance vie peut être distribué par plusieurs canaux (banque, courtier, plateforme en ligne) avec des frais et des performances différents. Le nom du contrat ne suffit donc pas à juger de sa qualité, il faut regarder la grille tarifaire du distributeur.
PEA contre assurance vie : le match fiscal en détail
Sur la fiscalité pure des plus-values, le PEA l'emporte : après cinq ans, l'impôt sur le revenu tombe à 0 % et il ne reste que 17,2 % de prélèvements sociaux. L'assurance vie, après huit ans, aboutit à une ponction d'environ 24,7 % (7,5 % d'impôt plus 17,2 % de prélèvements sociaux), atténuée par l'abattement annuel de 4 600 € pour un célibataire et 9 200 € pour un couple.
Un exemple chiffre l'écart. Sur des actions rapportant 8 % par an pendant dix ans, la performance nette ressort autour de 7 % dans un PEA, contre 6,1 % sur un compte-titres ordinaire géré passivement et 5,5 % si l'on multiplie les allers-retours taxés chaque année. En euros, 100 000 € deviennent 196 000 € dans le PEA, 181 000 € dans le compte-titres passif et 171 000 € dans le compte-titres actif.
Attention aux seuils : au-delà de 150 000 € de primes versées pour une personne seule (300 000 € pour un couple), la fiscalité de l'assurance vie rejoint celle du compte-titres ordinaire, soit 30 %. Et comme l'assurance vie ajoute des frais de gestion annuels d'au moins 0,5 à 0,6 % sur les unités de compte, un compte-titres réellement passif peut, calculs à l'appui, se révéler plus performant.
Le contre-argument existe pourtant, et il pèse : la fiscalité du compte-titres a historiquement été bien plus instable que celle de l'assurance vie. Quand on s'engage sur quinze ou vingt ans, garder une assurance vie ouverte avec des frais faibles est une forme d'assurance contre un futur durcissement fiscal. Chacun doit faire ses propres calculs, les paramètres sont nombreux.
Le PEA-PME : un complément méconnu pour diversifier
Le PEA-PME est le petit frère du PEA, créé début 2014 et réservé aux petites et moyennes entreprises, avec un plafond de versements de 75 000 €. Comme le PEA classique, il exige cinq ans d'ancienneté pour bénéficier de l'exonération d'impôt sur le revenu, et l'on ne peut en détenir qu'un seul par adulte fiscalement indépendant.
Dans les faits, l'enveloppe reste confidentielle : environ 216 000 PEA-PME ouverts, et surtout un univers d'investissement étroit. En 2021, seules 358 entreprises étaient éligibles, dont 13 sociétés européennes non françaises, et il n'existait pas de fonds indiciel réellement satisfaisant pour s'y exposer à bon compte. Autrement dit, obtenir un portefeuille diversifié à frais raisonnables y est difficile.
La stratégie la plus courante consiste donc à en ouvrir un pour prendre date, c'est-à-dire lancer le compteur des cinq ans avec une somme modeste, sans y transférer d'emblée des montants importants. Tant que votre PEA classique n'est pas rempli jusqu'à ses 150 000 €, y déposer beaucoup d'argent a peu de sens. Et rappelons que les petites capitalisations sont, par nature, plus volatiles : le risque de perte en capital y est réel.
Assurance vie et succession : l'atout fiscal décisif ?
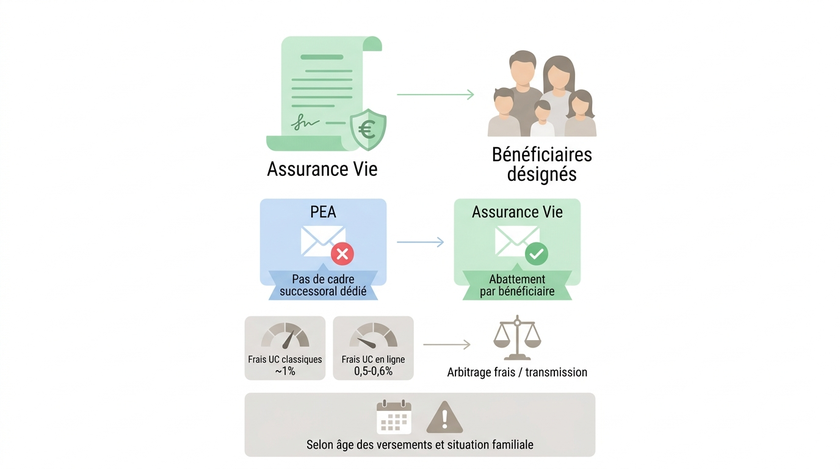
En matière de succession, l'assurance vie dispose d'un avantage que le PEA n'a pas : elle offre un cadre fiscal relativement clément pour transmettre un capital aux bénéficiaires désignés dans le contrat. C'est souvent ce point, plus que le rendement, qui justifie de loger de l'épargne longue dans un contrat plutôt que dans une autre enveloppe.
Cet argument change concrètement les arbitrages. Alors que les frais de gestion annuels sur unités de compte (environ 1 % dans une assurance vie classique, 0,5 à 0,6 % chez les meilleures offres en ligne) plaident habituellement pour loger les fonds actions dans un PEA, un épargnant ayant de vrais enjeux de transmission peut décider d'accepter ces frais supplémentaires pour bénéficier du cadre successoral du contrat.
Faut-il pour autant en faire l'argument décisif ? Pas systématiquement. Si vous n'avez pas d'objectif de transmission identifié et que votre horizon est l'achat d'un logement ou la retraite, l'écart de frais avec un PEA pèsera davantage sur votre capital final que l'avantage successoral. Les règles applicables dépendent en outre de votre situation familiale et de l'âge auquel les versements ont été effectués : un point à faire vérifier avant de bâtir une stratégie dessus.
Fonds en euros ou unités de compte : où loger son épargne ?
Dans une assurance vie, vous avez généralement le choix entre deux familles de supports : les fonds en euros, garantis contre la baisse, et les unités de compte (UC), qui sont des fonds classiques (actions, obligations ou mixtes) pouvant perdre de la valeur. L'investissement en actions en direct y est possible mais très rare, et rarement intéressant.
Un fonds en euros est composé majoritairement d'obligations d'État, c'est-à-dire de dette de la France ou d'autres pays, complétées d'obligations d'entreprises et d'une petite part d'actions. Comme les États empruntent aujourd'hui à des taux très bas, voire négatifs, la performance vient largement des réserves et plus-values accumulées que l'assureur redistribue progressivement. Résultat : en 2020, la moyenne du marché tournait autour de 1 %, quand les meilleurs contrats dépassaient 2 %. À comparer au Livret A, à 0,5 % en 2021.
Sont apparus depuis des fonds en euros dits dynamiques, avec une part plus importante d'actions, d'obligations d'entreprises ou d'immobilier d'entreprise, autour de 2 % de performance en 2020, surtout chez les assureurs en ligne. Ils restent garantis contre la baisse, mais leurs performances seront sans doute moins régulières, l'accès y est souvent conditionné à un investissement minimum en unités de compte, et en cas de crise sévère la récupération des avoirs pourrait être plus lente.
Certains contrats proposent aussi un taux « boosté » sur le fonds en euros lorsqu'une part importante du versement va en unités de compte, avec des taux ayant approché 3 %. Ces performances passées ne préjugent en rien de celles à venir, et le boost s'accompagne mécaniquement d'une prise de risque sur la partie UC.
Retraits avant 5 ou 8 ans : la rigidité qui pénalise le PEA
Un retrait sur un PEA avant cinq ans a une conséquence brutale : vous êtes contraint de casser le plan, donc de le clôturer, et les gains sont taxés à 30 % (12,8 % d'impôt et 17,2 % de prélèvements sociaux). La même règle s'applique au PEA-PME. Ce n'est pas une pénalité de sortie classique, c'est la disparition pure et simple de l'enveloppe et de son ancienneté.
Cette rigidité ne disparaît pas complètement avec le temps. Passé huit ans, vous pouvez retirer sans clôturer, mais vous perdez la possibilité d'effectuer de nouveaux versements sur le plan. Conséquence pratique très concrète : il est impossible de vendre des fonds actions logés dans le PEA pour racheter des supports plus prudents sans compromettre l'enveloppe. Les arbitrages doivent donc passer par vos nouveaux apports.
L'assurance vie, à l'inverse, autorise les retraits à tout moment, y compris avant huit ans : le contrat n'est pas détruit, seule la fiscalité est moins favorable (12,8 % plus 17,2 % de prélèvements sociaux avant huit ans). C'est cette souplesse, et non le seul taux d'imposition, qui fait de l'assurance vie un bon réceptacle pour la partie de l'épargne susceptible d'être mobilisée.
À noter aussi : un PEA se transfère d'un établissement à un autre si les tarifs augmentent, alors qu'une assurance vie ne se transfère pas d'un assureur à l'autre. La parade consiste à en ouvrir plusieurs, sachant que chaque ouverture demande un peu de paperasse.
ETF Monde et fonds euros : la stratégie simple qui optimise la fiscalité
La combinaison la plus simple pour tirer parti des deux enveloppes tient en une ligne : un ETF Monde dans le PEA pour la poche actions, un bon fonds en euros dans l'assurance vie pour la poche sécurisée. Un ETF (ou tracker) est un fonds qui réplique mécaniquement un indice boursier, ici le MSCI World, soit environ 1 600 entreprises dans 23 pays développés, dont 55 % d'américaines et 25 % d'européennes (3 % de françaises seulement).
Comment choisir un ETF Monde sans y passer des heures ? Deux critères simples suffisent pour débuter : un encours d'au moins 50 millions d'euros, en dessous duquel le gestionnaire risque de fermer le fonds, et des frais annuels inférieurs à 0,5 %. À titre d'illustration, un tracker MSCI World éligible au PEA affichait début 2021 un encours de 1 300 M€ et 0,38 % de frais annuels, un autre 65 M€ et 0,45 %, une version disponible en assurance vie 4,4 Mds € et 0,3 %.
Sur un PEA, ces ETF s'achètent et se vendent comme des actions, via un ordre de Bourse, en les identifiant par leur nom et leur code ISIN. Si passer un ordre vous intimide, sachez que les bonnes assurances vie proposent aussi des ETF : ce sera moins performant à cause des frais de gestion du contrat, mais nettement plus simple à manier.
Pourquoi loger les actions côté PEA ? Parce que l'exonération d'impôt sur le revenu après cinq ans s'y ajoute à l'absence de frais d'enveloppe, alors que les mêmes ETF supportent 0,5 % à 1 % de frais annuels en assurance vie. Rappelons enfin l'évidence : les actions peuvent baisser fortement, il faut envisager un scénario de recul de 50 % avant de fixer sa part d'actions.
Comment rééquilibrer son portefeuille entre PEA et assurance vie ?
Rééquilibrer un portefeuille réparti entre PEA et assurance vie consiste à ramener la répartition actions / fonds en euros vers votre allocation cible, en orientant vos nouveaux apports vers la poche qui a le moins progressé. Avec un portefeuille aussi simple qu'un ETF Monde et un fonds en euros, un contrôle annuel suffit : inutile de s'agiter tous les mois.
Le mécanisme est contre-intuitif mais logique. Si la Bourse a beaucoup monté, votre part d'actions dépasse la cible et votre portefeuille devient plus risqué que prévu : dirigez alors vos versements en priorité vers le fonds en euros de l'assurance vie. Si la Bourse a nettement baissé, faites l'inverse et alimentez le PEA. Concrètement, un portefeuille démarré à 25 % d'actions et 75 % de fonds en euros peut se retrouver à 45 % d'actions au bout de dix ans de hausse, sans que vous ayez rien fait.
Pourquoi passer par les apports plutôt que par des ventes ? Parce que vendre des trackers dans un PEA de moins de cinq ans oblige à liquider le plan, et qu'après huit ans un retrait interdit tout nouveau versement. Le rééquilibrage par les apports est donc la seule méthode qui ne détruit pas l'avantage fiscal.
Exception notable : un épargnant qui ne fait plus d'apports, par exemple à la retraite, n'a plus ce levier. Dans ce cas, loger au moins une partie de ses trackers actions dans l'assurance vie, malgré des frais de gestion plus élevés, redonne la liberté d'arbitrer entre supports à l'intérieur du contrat. Se simplifier la vie a un coût, il est parfois justifié.
Robo advisors : déléguer la gestion pour optimiser sans effort
Les robo advisors sont des services de gestion déléguée en ligne, apparus en France avec des acteurs comme Yomoni, Wesave ou Nalo. Leur principe : ils vous aident à définir votre profil de risque, construisent un portefeuille d'ETF adapté et procèdent eux-mêmes au rééquilibrage. Il ne vous reste plus qu'à effectuer vos versements réguliers.
La plupart proposent leur gestion dans plusieurs enveloppes : assurance vie, compte-titres ordinaire et parfois PEA, ce qui permet de conserver la logique fiscale décrite plus haut tout en déléguant l'exécution. Deux bénéfices concrets : vous n'avez plus rien à faire, et vous risquez de commettre moins d'erreurs de comportement, sachant que l'épargnant est souvent son propre pire ennemi (acheter après une hausse, vendre après une baisse).
La contrepartie est claire : cette gestion se paie, et les frais viennent s'ajouter à ceux des supports. Un point de vigilance mérite d'être souligné : si vous optez pour une gestion déléguée, vérifiez qu'elle s'appuie réellement sur des ETF et non sur des fonds classiques, dont les frais moyens avoisinent 2 % par an en France. C'est loin d'être la norme sur le marché.
PEE et PERCO : la troisième enveloppe fiscale à ne pas oublier
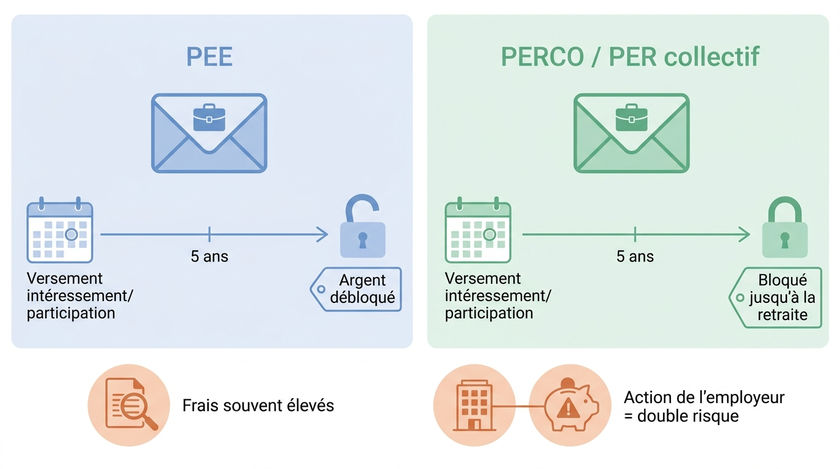
Avant d'arbitrer entre PEA et assurance vie, regardez si vous avez accès à l'épargne salariale : le PEE (Plan d'Épargne Entreprise) et le PERCO (Plan d'Épargne pour la Retraite Collectif, souvent transformé en PER d'entreprise collectif) bénéficient d'une fiscalité privilégiée. C'est là qu'atterrissent en général votre intéressement et votre participation, avec la possibilité d'ajouter des versements personnels dans une certaine limite et de déclencher un abondement de l'employeur. Le total pèse environ 144 milliards d'euros pour 11 millions de comptes, soit 14 000 € en moyenne.
Entre les deux, le PEE est nettement plus souple : les avoirs sont récupérables au bout de cinq ans, alors que les dispositifs de type PERCO ou PER restent bloqués jusqu'à la retraite, en dehors de quelques cas de déblocage anticipé. À arbitrage égal, privilégier le PEE laisse davantage de marge de manoeuvre.
Deux pièges reviennent souvent. Le premier est l'opacité des frais, en réalité assez élevés, même quand l'entreprise en prend une partie à sa charge : allez lire les rapports de gestion des fonds proposés, ils se comparent à un indice boursier et affichent généralement une performance nettement inférieure. Le second est la fausse diversification : beaucoup de salariés cochent trois ou quatre fonds pour « répartir », alors qu'un fonds unique 50 % actions / 50 % obligations remplit déjà ce rôle, puisque les autres lignes proposent justement des dosages différents du même univers.
Dernier point, et il est sérieux : concentrer son épargne sur l'action de son employeur, séduisant grâce à l'abondement renforcé et au prix décoté, revient à faire dépendre son emploi et son patrimoine de la même entreprise. Si l'entreprise flanche, vous perdez sur les deux tableaux.
Pour résumer la logique d'ensemble : ouvrez tôt un PEA et une assurance vie pour lancer les compteurs de cinq et huit ans, logez plutôt les actions dans le PEA (0 % d'impôt sur le revenu après cinq ans, 17,2 % de prélèvements sociaux) et la poche sécurisée en fonds en euros dans l'assurance vie, surveillez les frais ligne par ligne, et rééquilibrez une fois par an via vos apports. Reste que chaque situation est différente et que tout investissement en actions ou en unités de compte comporte un risque de perte en capital : prenez le temps de lire les documents d'information des supports et des contrats avant de vous engager.
Top articles
Vous avez aimé cet article ?
Marquez Infinance comme source préférée : nos articles remonteront pour vous dans Google.
Suivre Infinance dans Google