Dette française : l'écart de taux avec l'Allemagne atteint un record de 110 points
© Infinance IA
Sommaire
26 septembre 2026 : le taux à dix ans de la France grimpe à 4,69 % et l'écart avec l'Allemagne touche un record de 110 points de base. Les marchés doutent de la capacité de Paris à tenir ses comptes.
Un écart record avec l'Allemagne
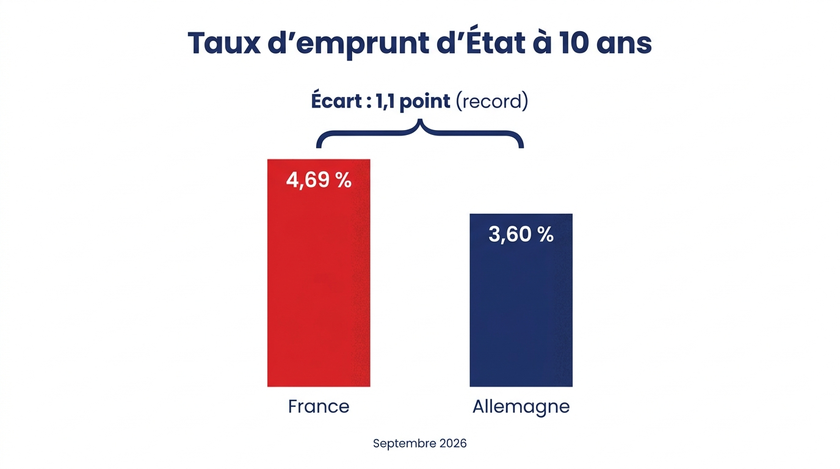
La tension monte encore d'un cran sur la dette de l'État. Au 26 septembre 2026, l'écart entre les taux à dix ans français et allemands a atteint un nouveau record de 110 points de base, soit 1,10 point de pourcentage. L'obligation française à dix ans rapporte désormais 4,69 %, contre 3,60 % pour son équivalent allemand, la référence de la zone euro.
Cet écart (le "spread", dans le jargon des marchés) mesure la prime que les investisseurs exigent pour prêter à la France plutôt qu'à l'Allemagne. Plus il s'élargit, plus l'État paie cher pour financer ses déficits.
Et le mouvement ne faiblit pas : les rendements français progressent semaine après semaine depuis juin 2026.
Une vague de ventes sur les dettes du monde entier
La France n'est pas seule à subir la pression. Les marchés obligataires mondiaux traversent une nouvelle vague de ventes : fin septembre 2026, le taux à dix ans du Japon monte à 3,08 %, du jamais vu depuis trente ans, et celui des États-Unis tourne autour de 5,1 %, un sommet depuis 2007.
Pour les économistes de la Deutsche Bank, deux moteurs expliquent cette poussée : des indicateurs économiques solides et le rebond du pétrole. De quoi faire craindre des hausses de taux plus rapides de la part des banques centrales.
La Banque de Norvège a d'ailleurs relevé son taux directeur de 25 points de base, à 4,5 %, le 24 septembre 2026. Le même jour, la Suède (1,75 %) et la Suisse ont laissé les leurs inchangés.
Pourquoi la France inquiète davantage
Si tous les grands pays empruntent plus cher, la France se distingue par l'ampleur de son écart. Il traduit, la perte de confiance des investisseurs dans la capacité du gouvernement à contenir le dérapage des finances publiques, avec une dette qui approche 3.600 milliards d'euros.
Le calendrier politique n'arrange rien. La campagne présidentielle a démarré, avec son lot de promesses coûteuses, et l'issue du scrutin reste très incertaine.
Le 23 septembre 2026, l'OCDE a d'ailleurs abaissé de 0,3 point sa prévision de croissance pour la France, à 0,4 % en 2026. La zone euro, elle, résiste mieux, avec 1 % attendu.
150 milliards d'euros pour stabiliser la dette
Le coût du redressement grimpe au rythme des taux. Olivier Blanchard, ancien chef économiste du Fonds monétaire international, chiffre à 150 milliards d'euros la réduction de déficit nécessaire pour stabiliser la dette par rapport au PIB. Cela représente un effort de 3.750 € par an et par habitant.
La note double pour ceux qui paient l'impôt sur le revenu (plus d'un Français sur deux n'en paie pas) : environ 7.500 € par contribuable.
Et chaque point supplémentaire (100 points de base, à peu près la hausse enregistrée entre juin et septembre 2026) réclamerait encore 30 milliards d'euros de plus, soit 1.500 € par contribuable. L'inquiétude des marchés n'a donc rien d'exagéré.
Des économistes divisés sur le risque de crise
Sur la gravité de la situation, les avis restent tranchés. Une partie des économistes juge la crise de la dette publique imminente. D'autres pensent que la France peut encore s'endetter beaucoup, car la Banque centrale européenne volerait à son secours en rachetant massivement ses obligations.
Un pari hasardeux, car rien ne garantit ce soutien si les comptes français dérapaient brutalement.
L'économiste Patrick Artus pointe, lui, des signaux déjà bien réels. Les taux d'intérêt réels à long terme dépassent nettement la croissance. Depuis 2007, la hausse de la dette n'est plus compensée par celle du patrimoine de l'État. Et l'endettement public finit par absorber l'épargne privée, dans un pays où la pression fiscale est déjà élevée.
Ce que ça change pour vous
Pour les particuliers, cette remontée des taux de l'État a des effets très concrets.
- Crédit immobilier : les banques s'appuient en partie sur le taux de l'OAT à dix ans pour fixer leurs barèmes. Une hausse durable rend donc les emprunts plus chers.
- Assurance-vie : à l'inverse, les nouvelles obligations rapportent davantage, ce qui profite peu à peu aux fonds en euros, gros acheteurs de dette publique.
- Obligations déjà détenues : leur valeur recule quand les taux montent, ce qui peut peser sur les fonds obligataires.
- Impôts : un effort de 150 milliards d'euros passera par des économies ou par des prélèvements, alors que la pression fiscale est déjà forte.
À surveiller
Plusieurs échéances vont peser sur le coût de la dette française d'ici 2027.
- La campagne présidentielle : chaque promesse de dépense sera scrutée par des marchés déjà inquiets du dérapage des comptes.
- Les banques centrales : la crainte de nouvelles hausses de taux directeurs entretient la pression sur les rendements. Leur effet sur l'inflation ne se fera sentir que plus tard.
- La croissance : l'OCDE ne table que sur 0,7 % en France en 2027, un rythme qui aide peu à alléger le poids de la dette.
- L'écart avec l'Allemagne : le record de 110 points de base, atteint en septembre 2026, devient le seuil à suivre.
Top articles
Vous avez aimé cet article ?
Marquez Infinance comme source préférée : nos articles remonteront pour vous dans Google.
Suivre Infinance dans Google