Chance et risque en finance : démêler ce que vous contrôlez réellement
© Infinance IA
Sommaire
Vous pensez avoir bien choisi vos placements ? Peut-être. Ou peut-être que la pièce est simplement tombée du bon côté. Voici comment distinguer, concrètement, votre part de mérite de votre part de chance - et pourquoi cela change votre façon d'investir.
Chance et risque : les deux forces invisibles qui pilotent vos résultats financiers
En finance, la chance et le risque sont exactement la même chose vue des deux côtés : la reconnaissance que chaque résultat est guidé par des forces qui échappent à l'effort individuel. La chance, c'est cet impact accidentel qui joue en votre faveur, le risque, c'est le même mécanisme qui joue contre vous - ni plus, ni moins.
Si la différence vous semble floue, c'est normal : les deux sont impossibles à mesurer proprement. Vous êtes une personne parmi sept milliards d'autres, dans un système qui comporte une infinité de pièces mobiles. Il est donc mathématiquement impossible que 100 % de vos actions dictent 100 % de vos résultats.
Un professeur de l'université de New York, Scott Galloway, résume cela d'une formule qu'il vaut la peine de garder en tête quand vous jugez une réussite (la vôtre ou celle d'un voisin) : "Rien n'est aussi bon ou aussi mauvais qu'il y paraît." Interrogé sur ce qu'il aimerait savoir de l'investissement et qu'on ne peut pas savoir, l'économiste Robert Shiller, prix Nobel, a répondu : "Le rôle exact de la chance dans la réussite."
Personne ne prétend sérieusement que la chance ne compte pas. Mais comme elle est impossible à quantifier, et qu'il est impoli de l'évoquer chez les autres, démoralisant de l'admettre chez soi, on l'ignore par défaut. Posez la question autrement : sur un milliard d'investisseurs dans le monde, s'attendrait-on à ce qu'une dizaine devienne milliardaire à peu près par hasard ? Tout le monde répond oui. Demandez ensuite de citer des noms : plus personne ne répond.
Bill Gates et Kent Evans : même talent, destins opposés face à la roulette de la vie
La réussite de Bill Gates relève-t-elle du talent ou de la chance ? Des deux, et dans des proportions vertigineuses : Gates est brillant et travailleur, mais il a aussi fréquenté l'un des seuls lycées au monde à posséder un ordinateur, avec une probabilité d'environ un sur un million.
Faisons le calcul, il est instructif. En 1968, il y avait environ 303 millions de personnes en âge d'être au lycée dans le monde. 18 millions aux États-Unis. 270 000 dans l'État de Washington. Un peu plus de 100 000 dans la région de Seattle. Et environ 300 à l'école Lakeside, où un professeur de mathématiques et de sciences, Bill Dougall, avait convaincu le club des mères d'élèves de consacrer les quelque 3 000 dollars de leur vente de charité annuelle à la location d'un terminal relié à un ordinateur central.
Gates avait 13 ans, il y a passé ses soirées et ses week-ends. Il l'a lui-même reconnu devant les élèves de son ancien lycée en 2005 : "S'il n'y avait pas eu Lakeside, il n'y aurait pas eu Microsoft."
Maintenant l'autre côté de la pièce. Kent Evans était le meilleur ami de Gates depuis la quatrième et, de l'avis de Gates lui-même, le meilleur élève de la classe. Aussi doué en informatique, aussi ambitieux, il avait programmé avec lui le logiciel de planification des cours du lycée. Il est mort dans un accident d'alpinisme avant d'obtenir son diplôme. Aux États-Unis, l'alpinisme tue environ trois douzaines de personnes par an : le risque, pour un lycéen, tourne autour d'un sur un million. Même force, même ampleur, direction opposée. Pour chaque Bill Gates, il existe un Kent Evans.
Bonne décision ou coup de chance ? Pourquoi il est presque impossible de trancher
Comment savoir si une décision financière était bonne ? Honnêtement : rarement avec certitude. Benjamin Graham, considéré comme le père de l'investissement dans la valeur, a construit l'essentiel de sa fortune sur une position massive en actions GEICO qui violait presque toutes les règles de diversification qu'il enseignait lui-même. Son commentaire sur cet épisode est désarmant : "Un coup de chance ou une décision extrêmement judicieuse, pouvons-nous les distinguer ? Pas facilement."
Le problème se répète partout. Cornelius Vanderbilt, à qui un conseiller expliquait que chacun de ses accords ferroviaires enfreignait la loi, répondit en substance qu'on ne pouvait pas exploiter un chemin de fer en respectant les statuts de l'État de New York. Ça a marché, et l'histoire retient un visionnaire que rien n'arrête. On peut raconter exactement la même audace chez John D. Rockefeller - un juge a qualifié un jour son entreprise de guère mieux qu'un vulgaire voleur - et y voir la ruse du grand homme d'affaires.
Sauf qu'il aurait fallu très peu de choses pour que le même récit devienne : hors-la-loi dont l'entreprise s'effondre sur décision de justice. On félicite Mark Zuckerberg d'avoir refusé un milliard de dollars de Yahoo! en 2006, et on moque Yahoo! d'avoir refusé l'offre de Microsoft. Quelle leçon en tirer pour vous ? Aucune de solide.
Retenez le principe : la frontière entre "incroyablement audacieux" et "bêtement imprudent" peut mesurer un millimètre, et elle n'est visible qu'avec le recul. Quand on ne facture pas correctement le risque et la chance, ils deviennent invisibles.
Une action qui échoue : erreur de jugement ou simple réalité du risque ?
Un investissement raté est-il une erreur ou de la malchance ? Prenez le cas concret : vous achetez une action, cinq ans plus tard elle n'a rien rapporté. Première hypothèse, l'achat était une mauvaise décision. Deuxième hypothèse, c'était une bonne décision, avec 80 % de chances de gagner de l'argent, et vous vous êtes retrouvé dans les 20 % défavorables. Rien, dans le résultat lui-même, ne permet de dire laquelle est la bonne.
Statistiquement, sur un très grand nombre de décisions, on peut estimer la qualité d'un processus. Dans la vie réelle, au quotidien, sur une poignée de choix, c'est hors de portée. Alors notre cerveau bricole : il attribue l'échec des autres à leurs mauvaises décisions ("mauvais résultat, donc mauvaise décision", c'est l'histoire la plus simple) et ses propres échecs au côté obscur du risque, avec un récit soigneusement construit.
Le biais fonctionne aussi à l'endroit. Les couvertures de magazines économiques ne célèbrent pas les investisseurs modestes qui ont pris de bonnes décisions et subi le mauvais côté du hasard. Elles célèbrent ceux qui ont pris des décisions parfois imprudentes et ont eu de la chance. Les deux ont lancé la même pièce, elle est tombée d'un côté différent.
Conséquence pratique, et c'est la seule qui compte : organisez vos finances pour qu'un mauvais placement ici et un objectif manqué là ne vous anéantissent pas. Rester en jeu assez longtemps pour laisser les probabilités jouer en votre faveur vaut mieux que d'avoir eu raison une fois.
Le piège des histoires simples : pourquoi notre cerveau préfère les récits trompeurs
Pourquoi croit-on au talent plutôt qu'à la chance ? Parce que nous avons des cerveaux qui préfèrent les réponses faciles et n'ont aucun appétit pour la nuance. Une histoire de cause à effet bien nette ("il a réussi parce qu'il a osé") est immédiatement satisfaisante, alors qu'une explication probabiliste ne raconte rien.
Daniel Kahneman a une formule qui éclaire ce mécanisme : le recul, cette capacité à expliquer le passé, nous donne l'illusion que le monde est compréhensible, l'illusion qu'il a un sens même quand il n'en a pas. Et cela produit énormément d'erreurs. Un exemple parlant : entre 2007 et 2009, les villes, les usines, les universités, les brevets, les technologies étaient à peu près identiques, parfois meilleurs. Ce qui a changé, c'est l'histoire que nous nous racontions sur l'immobilier et sur la prudence des banques. Résultat, 16 000 milliards de dollars de patrimoine américain envolés.
S'ajoute ce qu'on pourrait appeler les fictions attrayantes : plus vous voulez que quelque chose soit vrai, plus vous croirez un récit qui surestime ses chances de l'être. C'est ce qui explique qu'on écoute des pronostics boursiers qui ne fonctionnent pas : si une prévision sur cent change votre vie, il ne paraît pas fou d'y prêter l'oreille. Sauf qu'on cesse alors de calibrer la probabilité.
Deux garde-fous concrets. Faites attention à qui vous admirez et à qui vous méprisez. Et concentrez-vous sur les grands modèles plutôt que sur les cas individuels : plus un résultat est extrême, plus il a été façonné par des extrémités de chance ou de risque, et moins ses leçons s'appliquent à vous. Bill Gates l'a dit joliment : "Le succès est un mauvais professeur, il incite les gens intelligents à penser qu'ils ne peuvent pas perdre."
La marge de sécurité : anticiper l'imprévisible plutôt que prédire l'avenir
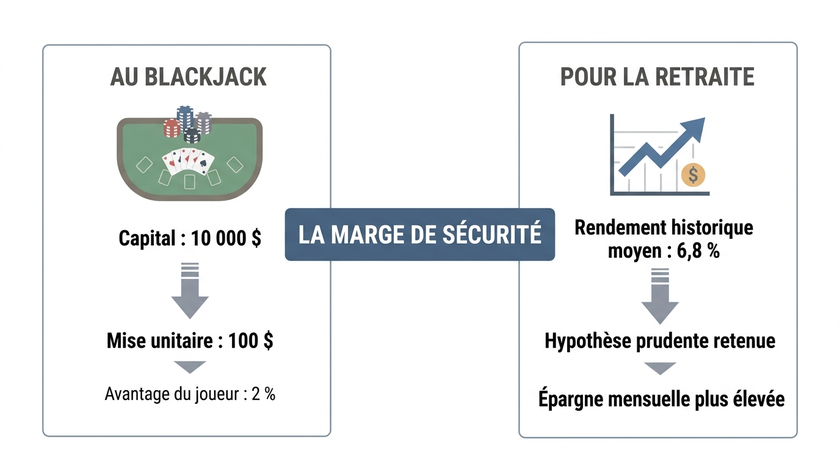
La marge de sécurité, c'est l'écart que vous creusez volontairement entre ce que vous pensez qu'il va arriver et ce qui peut arriver. Benjamin Graham en donnait le meilleur résumé possible : "Le but de la marge de sécurité est de rendre les prévisions inutiles."
Les compteurs de cartes au blackjack l'appliquent avec rigueur. Leur système leur donne environ 2 % d'avantage sur le casino, ce qui signifie que le casino gagne encore 49 % des mains. La règle qu'ils s'imposent, donc : disposer d'au moins cent unités de mise. Avec 10 000 dollars de capital, on joue des unités de 100 dollars, jamais plus, même quand les cartes sont favorables. Pariez trop au bon moment, trompez-vous, et vous n'avez plus de quoi continuer à jouer.
Appliqué à l'épargne retraite, cela donne un calcul très concret. Le marché boursier américain a délivré un rendement annuel moyen d'environ 6,8 % après inflation depuis les années 1870, ce qui sert souvent de première approximation pour estimer combien mettre de côté chaque mois. Certains investisseurs choisissent alors d'appliquer volontairement une hypothèse inférieure d'un tiers à cette moyenne historique : ils épargnent donc davantage que le calcul "normal" ne l'exigerait. Si l'avenir ressemble au passé, ils sont agréablement surpris. Attention : aucune marge, aussi large soit-elle, n'offre de garantie à 100 %, et les rendements passés ne préjugent pas des rendements futurs.
Nota Bene : nous sous-estimons systématiquement cette marge pour nos propres projets. Le psychologue Max Bazerman a montré que, face aux travaux de rénovation des autres, la plupart des gens estiment un dépassement de budget de 25 à 50 %. Pour leurs propres travaux ? Dans les temps et dans le budget. La déception arrive ensuite.
Charlie Munger et l'art de viser bas pour mieux dormir la nuit
"La meilleure façon d'atteindre la félicité est de viser bas", disait Charlie Munger. Derrière la boutade, une méthode : si vos hypothèses de départ sont volontairement modestes, la réalité ne peut vous décevoir que rarement, et vous n'êtes jamais contraint de vendre au pire moment pour tenir vos engagements.
Deux exemples de cette prudence assumée. Quand Microsoft était une jeune entreprise, Bill Gates raconte avoir adopté une approche "incroyablement conservatrice" : garder en banque de quoi payer l'équivalent d'un an de salaires, même en l'absence de tout paiement client. Et en 2008, Warren Buffett écrivait aux actionnaires de Berkshire Hathaway s'être engagé à toujours diriger l'entreprise avec plus que suffisamment de liquidités, ajoutant qu'il ne troquerait jamais une nuit de sommeil contre la chance de réaliser des bénéfices supplémentaires.
La question du sommeil n'est pas une coquetterie. Sur un tableur, vous survivrez peut-être à une baisse de 30 % de votre patrimoine : les factures sont payées, la trésorerie reste positive. Mentalement, c'est une autre affaire. Votre confiance peut se briser au moment exact où l'opportunité est la plus grande, votre conjoint peut décider qu'il faut tout changer, et certains investisseurs abandonnent après des pertes simplement parce qu'ils sont épuisés. Un tableur ne modélise pas ce que vous ressentirez en bordant vos enfants le soir en vous demandant si vous avez commis une erreur qui pèsera sur leur avenir.
D'où le meilleur critère universel, valable quel que soit votre profil : est-ce que cette décision m'aide à dormir la nuit ? Certains ne dormiront pas s'ils n'obtiennent pas le meilleur rendement possible, d'autres seulement s'ils investissent prudemment. Personne ne peut trancher à votre place.
Aimer le risque sans se ruiner : la frontière entre risque utile et risque fatal
Faut-il éviter tout risque financier ? Non : il faut prendre du risque pour avancer, mais aucun risque susceptible de vous anéantir ne vaut d'être pris. Nassim Taleb le formule ainsi : "Vous pouvez aimer le risque et pourtant être complètement opposé à la ruine."
L'image la plus claire est celle de la roulette russe. Les probabilités sont largement en votre faveur, et pourtant personne de sensé ne joue, parce que l'issue défavorable est inacceptable en toutes circonstances. Transposez : si une opération a 95 % de chances de bien tourner, les 5 % restants finiront presque certainement par se produire un jour dans votre vie. Et si ce jour-là le coût est ruineux, les 95 % ne valaient pas le déplacement, aussi séduisants qu'ils paraissaient.
Nota Bene - l'effet de levier : c'est le fait de s'endetter pour investir davantage. Son danger est précis : il transforme un risque ordinaire en risque de ruine, et l'optimisme rationnel masque ce basculement la plupart du temps. Les prix de l'immobilier ont reculé de 30 % au cours d'une décennie, des entreprises ont fait défaut sur leur dette, c'est le fonctionnement normal du capitalisme. Mais ceux qui étaient très endettés ont subi une double peine : ruinés, et privés de toute possibilité de revenir dans le jeu au moment précis où les occasions apparaissaient. Un propriétaire anéanti en 2009 ne pouvait pas profiter des taux bon marché de 2010.
Une façon d'organiser cela ressemble à un haltère : prendre du risque avec une partie de son argent, être franchement peureux avec l'autre. Cela paraît incohérent, ça ne l'est pas. Il faut survivre pour réussir - et éviter les décisions extrêmes, car vos objectifs changeront et les choix extrêmes se regrettent.
Définir son propre jeu financier pour ne pas suivre les règles des autres
Définir sa stratégie d'investissement personnelle commence par une question rarement posée : à quel jeu jouez-vous ? Écrivez noir sur blanc votre horizon de temps, votre objectif et ce sur quoi vous pariez. Par exemple : "je suis un investisseur passif, je mise sur la capacité de l'économie mondiale à créer de la valeur, et mon horizon est de 30 ans". Tout ce qui ne se rattache pas à cet énoncé - le niveau du marché ce mois-ci, la récession de l'an prochain - appartient à un jeu qui n'est pas le vôtre.
Pourquoi c'est vital ? Parce que les prix sont fixés par des gens qui n'ont pas vos objectifs. En 1999, l'action Cisco a grimpé de 300 % pour atteindre 60 dollars, soit une valorisation de 600 milliards. L'économiste Burton Malkiel a calculé que le taux de croissance implicite à ce prix supposait que l'entreprise devienne plus grosse que l'économie américaine tout entière en vingt ans. Pour un intervenant qui revendait le soir même, 60 dollars était un prix raisonnable. Pour un investisseur de long terme, c'était un désastre en préparation.
Les chiffres de l'époque disent tout : la rotation annuelle moyenne d'un fonds commun de placement atteignait 120 % en 1999, c'est-à-dire un horizon de réflexion de huit mois au plus. Même mécanisme dans l'immobilier américain : le nombre de logements revendus moins d'un an après leur achat est passé d'environ 20 000 au premier trimestre 2000 à plus de 100 000 au premier trimestre 2004, avant de retomber sous 40 000.
La règle pratique tient en une phrase : quand un commentateur affirme à la télévision qu'il faut acheter telle action, il ne sait pas qui vous êtes. Adolescent qui s'amuse, retraité au budget serré, gérant qui doit soigner son trimestre : le même prix ne peut pas convenir aux trois. Et cela vaut aussi pour les dépenses : le jeune avocat qui soigne son apparence pour devenir associé ne joue pas votre partie, calquer ses achats sur les siens vous mène à la déception.
Le désordre en finance : pourquoi il n'existe pas une seule bonne réponse
Existe-t-il une bonne stratégie financière universelle ? Non, et c'est le point le plus inconfortable de tout cet article : il existe des principes de base à respecter, mais pas de vérité unique, seulement la réponse qui fonctionne pour vous et votre famille.
La médecine a mis un siècle à l'admettre. En 1931, Clarence Hughes se rend chez le dentiste pour une douleur, est endormi, et se réveille avec 16 dents en moins et les amygdales retirées. Il meurt une semaine plus tard, et sa femme intente un procès non pas pour l'échec de l'opération mais parce que son mari n'avait jamais consenti. Elle perd. La philosophie dominante reposait sur deux croyances : chaque patient veut être guéri, et il existe une façon universelle et juste de le guérir. Les facultés ont mis cinquante ans à basculer vers l'exposé des options et le choix du patient.
Le conseil financier fonctionne pareil, et les écarts entre ce qu'on recommande et ce qu'on pratique sont révélateurs. Selon Morningstar, la moitié des gérants de fonds américains n'investissent pas un centime de leur propre argent dans leurs propres fonds. Le professeur de médecine Ken Murray, dans un essai de 2011, montrait de son côté que les médecins choisissent pour eux-mêmes beaucoup moins de traitements de fin de vie qu'ils n'en recommandent à leurs patients.
D'où l'excellente question que posait l'investisseur Sandy Gottesman aux candidats de son équipe : "Que possédez-vous, et pourquoi ?" Pas "quelle action est bon marché". Certains investisseurs remboursent intégralement leur logement alors que les taux étaient très bas - indéfendable sur le papier, rationnellement sous-optimal - parce que le sentiment d'indépendance leur importe plus que le gain calculé. L'objectif n'est pas d'être froidement rationnel, mais psychologiquement tenable. Les décisions importantes ne se prennent pas dans un tableur, elles se prennent à la table de la cuisine.
Portefeuille global ou investissements isolés : où porter son attention ?
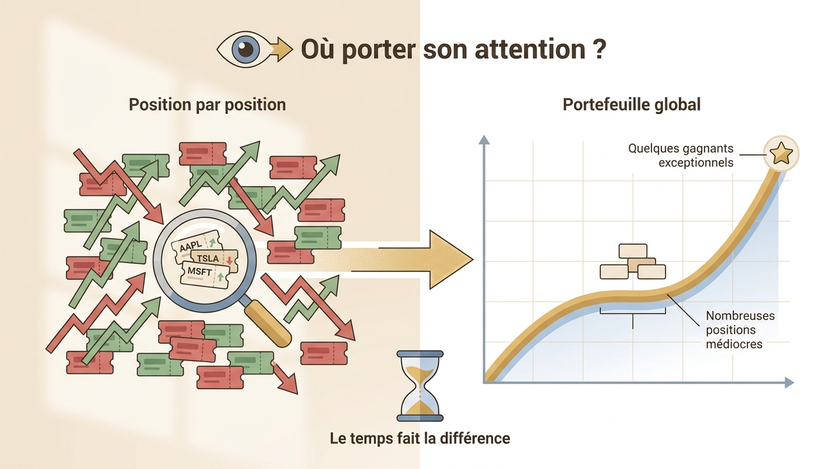
Faut-il juger un portefeuille diversifié ou chaque investissement individuel ? Mesurez toujours vos progrès sur l'ensemble du portefeuille, jamais ligne par ligne. En jugeant chaque position isolément, les gagnants paraissent plus brillants qu'ils ne l'étaient et les perdants plus regrettables qu'ils ne le méritent.
La raison est structurelle : une petite minorité d'événements explique la majorité des résultats. Vous pouvez vous tromper la moitié du temps et vous en sortir très bien, à condition d'avoir capté les deux ou trois éléments qui portent réellement votre stratégie. Avoir une majorité de positions médiocres et quelques positions exceptionnelles n'est pas un accident de parcours, c'est généralement le meilleur des cas.
Corollaire dérangeant : il existe peu de corrélation entre l'effort investi et le résultat obtenu. Les statistiques montrent que 85 % des gérants actifs de grandes capitalisations n'ont pas battu l'indice S&P 500 sur la décennie qui s'achève en 2019. Ce n'est pas scandaleux, c'est logique : battre le marché doit être difficile, sinon tout le monde le ferait, et si tout le monde le faisait il n'y aurait plus d'opportunité. Cela ne condamne ni la gestion active ni la sélection de titres, certains y parviennent - c'est simplement plus dur que la plupart des gens ne l'imaginent.
Dans la pratique, cela invite à concentrer votre énergie sur les deux ou trois variables que vous contrôlez vraiment : votre taux d'épargne, votre patience, et la durée pendant laquelle vous laissez vos placements tranquilles. Le temps est la force la plus puissante en investissement : il fait grandir les petites choses et dilue les grosses erreurs. Il ne neutralise ni la chance ni le risque, mais il rapproche les résultats de ce que les gens méritent.
L'argent comme outil pour racheter du temps, pas seulement des biens
Le lien entre argent et bonheur passe par une variable précise : le contrôle de votre temps. Le psychologue Angus Campbell, de l'université du Michigan, l'écrivait dès 1981 - un fort sentiment de contrôle sur sa vie prédit mieux le bien-être que n'importe quelle condition objective d'existence qu'il avait examinée. Plus que le salaire, plus que la taille du logement, plus que le prestige du poste.
Ce contrôle s'achète par paliers, et chaque palier est concret. Un petit matelas, c'est pouvoir prendre quelques jours d'arrêt maladie sans se mettre en difficulté. Un peu plus, c'est attendre un bon poste après un licenciement plutôt que d'accepter le premier venu. Six mois de dépenses de côté, c'est ne plus avoir peur de son patron. Encore un peu plus, c'est accepter un emploi moins payé mais aux horaires souples, ou faire face à un imprévu médical sans se demander comment le financer. Puis, un jour, partir en retraite quand vous le voulez et non quand vous y êtes contraint.
L'illustration la plus nette vient d'un entrepreneur, Derek Sivers : un emploi à 20 000 dollars par an à Manhattan, un coût de la vie d'environ 1 000 dollars par mois pour 1 800 gagnés, deux ans de ce régime et 12 000 dollars d'économies à 22 ans. Ces 12 000 dollars lui ont permis de devenir musicien à plein temps. La vente de son entreprise, bien plus tard, n'a rien changé à sa vie - c'était juste plus d'argent en banque. La bascule avait eu lieu à 22 ans.
À l'inverse, le confort matériel seul ne suffit pas. Le revenu familial médian américain, corrigé de l'inflation, est passé d'environ 29 000 dollars en 1955 à un peu plus de 62 000 en 2019, et la maison médiane de 983 pieds carrés en 1950 à 2 436 en 2018. Pourtant, un sondage mené en 2019 auprès de 150 000 personnes dans 140 pays trouvait 45 % d'Américains déclarant "beaucoup d'inquiétude" la veille, contre 39 % en moyenne mondiale, et 55 % "beaucoup de stress" contre 35 %. Les psychologues ont un mot pour ce malaise : la réactance, cette révolte contre ce qui nous est imposé. Faire un travail que vous aimez selon un horaire que vous ne maîtrisez pas peut équivaloir à faire un travail que vous détestez.
Ce qu'il faut retenir - et par quoi commencer
Résumons ce que vous pouvez réellement contrôler, parce que c'est là que se joue l'essentiel. Pas les rendements, pas le cycle économique, pas votre part de chance : votre taux d'épargne, la marge que vous vous accordez, l'horizon que vous vous fixez et la capacité à ne pas jouer au jeu des autres.
Trois gestes pour démarrer, sans rien acheter ni vendre aujourd'hui :
- Écrivez en trois lignes le jeu auquel vous jouez : objectif, horizon, niveau de risque supportable. Relisez-le quand l'actualité vous démange.
- Chiffrez votre marge de sécurité : combien de mois de dépenses de côté, et quelle hypothèse de rendement (volontairement basse) pour vos projets longs comme la retraite.
- Jugez votre patrimoine dans son ensemble, une fois par an, pas placement par placement toutes les semaines.
Et gardez le réflexe de l'humilité quand tout va bien, du pardon quand tout va mal - pour vous comme pour les autres. La chance et le risque sont réels, difficiles à identifier, et les respecter vous laisse plus d'énergie pour ce qui dépend vraiment de vous. Aucun article ne peut décider à votre place : ces mécanismes s'expliquent, leurs conditions et leurs risques se pèsent, la décision finale vous appartient, et un professionnel indépendant peut vous aider à la cadrer si l'enjeu est important.
Top articles
Vous avez aimé cet article ?
Marquez Infinance comme source préférée : nos articles remonteront pour vous dans Google.
Suivre Infinance dans Google